Inventario del camión de Autoventa y liquidación de rutas: desde la carga en el almacén hasta la conciliación al final del día
En una operación de Autoventa, el vehículo lleva inventario para las ventas que se realizan durante las visitas a los clientes. El almacén repone ese inventario; el representante vende y factura los productos disponibles en el camión; y, al finalizar la ruta, se concilian los productos y los cobros.
Las ventas reales del día determinan cómo se utiliza la carga. Una tienda compra más de lo habitual. Otra no realiza su compra. Una tercera devuelve mercancía dañada de una visita anterior. Cada evento modifica el inventario o los registros financieros asociados a la ruta.
Para los equipos de Autoventa, el objetivo es claro: saber qué pasó con cada unidad, cuánto debe cada cliente y qué pagos se cobraron. Esta guía se centra en la venta con inventario a bordo del vehículo. El almacén prepara la carga del camión; en este flujo no prepara pedidos de clientes para entregarlos posteriormente.
¿Cómo se relacionan el inventario del almacén y la contabilidad de rutas?
El almacén conserva el inventario de reposición y registra las transferencias hacia y desde los vehículos. La contabilidad de rutas registra lo que ocurre con ese inventario durante la jornada: ventas, facturas, cobros, devoluciones de clientes y cantidades restantes. Los puntos de conexión principales son la carga del camión y la recepción del inventario que regresa de la ruta.
Un sistema de gestión de almacenes (WMS) puede gestionar ubicaciones, conteos de inventario y preparación de cargas. Ese mismo almacén también puede preparar pedidos de preventa para otra parte del negocio, pero se trata de un proceso distinto del reabastecimiento del camión de Autoventa.
La división exacta varía según el software y la configuración. Utilice la siguiente tabla para asignar responsabilidades durante la implementación, en lugar de asumir que todas las plataformas las gestionan de la misma manera.
| Actividad | Responsabilidad del almacén | Responsabilidad de la ruta | Control compartido |
|---|---|---|---|
| Planificar el reabastecimiento de camiones | Confirme el stock disponible y los lotes aplicables. | Solicitar cantidades según la demanda prevista de la ruta | Definiciones consistentes de artículos y unidades |
| Cargar el vehículo | Confirmar la salida de existencias del almacén | Confirmar que la mercancía ha sido cargada en el camión. | Referencia de transferencia y acuse de recibo de la cantidad. |
| Vender del inventario del camión | Mantenga el stock del almacén por separado. | Vender, facturar y entregar la mercancía en el punto de venta. | Referencias de vehículos, ventas y facturas |
| Aceptar una devolución | Inspeccionar y decidir la disposición de las existencias. | Registrar la cantidad, el estado y el motivo | Referencia de devolución y estado del crédito |
| Cerrar la ruta | Verificar el stock recibido de vuelta | Conciliar existencias y cobros | Excepciones y aprobaciones revisadas |
| Sincronizar registros | Conciliar los movimientos del almacén | Conciliar transacciones de ruta | Registros ERP aceptados, rechazados y pendientes |
La optimización de rutas responde a otra pregunta: ¿qué clientes debe visitar el vehículo y en qué orden? Una ruta puede ser eficiente en términos de distancia y aun así presentar diferencias de inventario o cobros. Evalúe ambos procesos por separado.
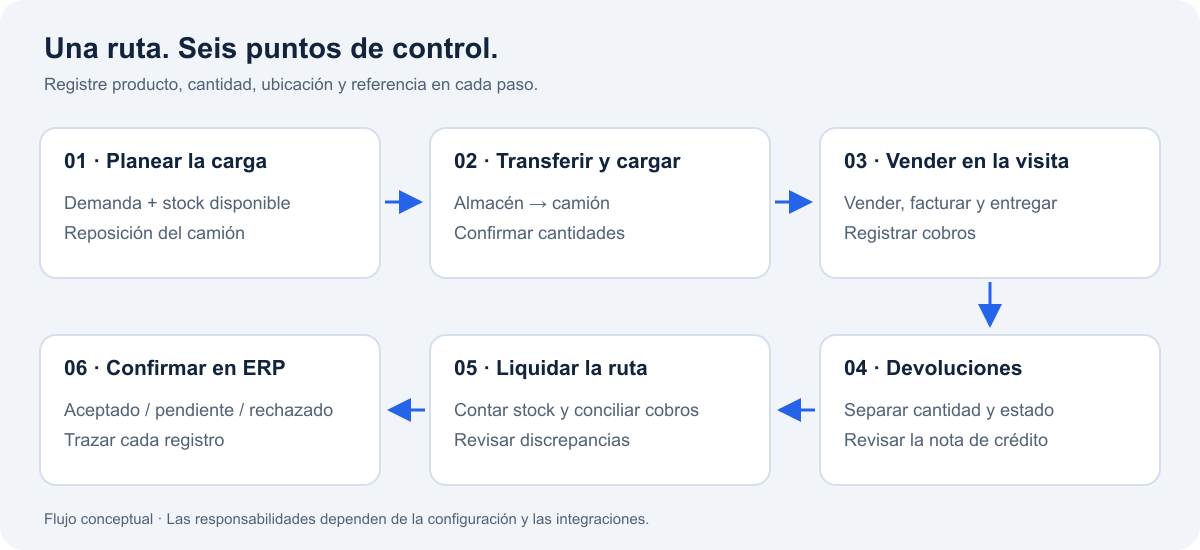
El flujo de trabajo desde el almacén hasta la ruta
Autoventa y liquidación de rutas en acción
1. Planificar el inventario del camión
Planifique la combinación de productos y las cantidades del vehículo utilizando la demanda prevista, el historial de ventas, la frecuencia de las rutas, el stock disponible y la capacidad del vehículo. Tenga en cuenta el inventario que ya se encuentra en el camión para que la solicitud de carga represente la reposición necesaria.
Use códigos de producto y unidades de medida coherentes. El almacén puede cargar cajas mientras el representante vende unidades individuales; defina la conversión antes de la salida. Si los productos requieren seguimiento por lote o fecha de vencimiento, conserve esos datos en la transferencia del almacén al camión y en los registros de venta correspondientes.
2. Confirmar la transferencia del almacén al camión
La carga implica la transferencia de custodia. Registre la ubicación de origen, el vehículo de destino, el producto, la unidad, la cantidad y el lote correspondiente. La cantidad despachada por el almacén y la cantidad aceptada por el conductor deben coincidir; de lo contrario, la discrepancia debe permanecer visible para su resolución.
Evite considerar una transferencia a un camión como una venta a cliente finalizada. Si bien la mercancía ha cambiado de ubicación, aún puede formar parte del inventario del distribuidor. Defina las reglas de propiedad y contabilización con las personas responsables de su contabilidad.
3. Vender, facturar y entregar desde el camión.
En cada visita, el representante confirma qué productos desea el cliente y cuáles hay disponibles en el camión, aplica las condiciones comerciales correspondientes y concreta la venta. Registra las cantidades entregadas, emite la factura y documenta los cobros admitidos y la conformidad del cliente.
Si el cliente decide no comprar una caja, esta permanece en el vehículo. Reduzca el inventario del camión según las cantidades vendidas y entregadas. Mantenga cada venta vinculada al vehículo y cliente correctos para poder explicar el inventario final transacción por transacción.
4. Distinguir las devoluciones físicas de las notas de crédito
La devolución física de un producto y la emisión de una nota de crédito son eventos relacionados, pero no equivalentes. Registre qué producto regresó, por qué motivo, en qué estado y si se aprobó la nota de crédito.
Los productos pendientes de inspección deben distinguirse del inventario disponible para la venta. Una nota de crédito sin devolución física modifica el saldo del cliente, pero no aumenta el inventario del camión. Del mismo modo, recoger un producto dañado de una venta anterior añade unidades físicas al vehículo aunque la nota de crédito siga pendiente de aprobación.
5. Conciliar existencias y cobros
Antes de la descarga, compare la cantidad real de mercancía del camión con la cantidad prevista. A continuación, concilie los cobros con la actividad de pago registrada de la ruta. Resuelva o asigne explícitamente las discrepancias antes de marcar la ruta como completada.
No espere que el total de las facturas coincida con el efectivo cobrado. Algunos clientes compran a crédito; algunos pagos se destinan a saldar facturas antiguas. Revise cada cobro comparándolo con la factura o el saldo de la cuenta a la que corresponde.
6. Confirmar la sincronización con el ERP
El envío de una transacción es solo una parte del proceso. El sistema receptor debe aceptarla, y el registro de origen necesita un estado o referencia que permita su seguimiento.
Para las integraciones compatibles, confirme los objetos intercambiados, la dirección, la sincronización, el manejo de errores y la prevención de duplicados. Una ruta puede estar operativamente completa mientras una factura o un pago aún está pendiente de sincronización. Asegúrese de que el equipo de la oficina comprenda esta diferencia.
Una distinción importante: Autoventa frente a preventa
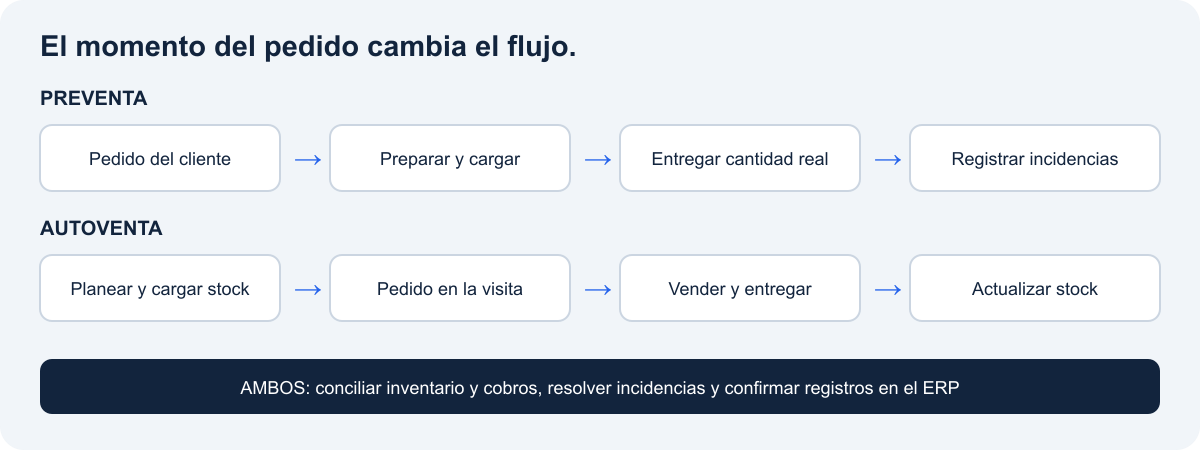
En Autoventa, el camión se carga antes de realizar las ventas en las visitas a los clientes. En preventa, el cliente hace primero el pedido; después, el almacén lo prepara para una entrega posterior. Las definiciones de flujos de trabajo de inSitu distinguen estos procesos. Algunos proveedores usan «contabilidad de rutas» para sistemas que admiten ambos modelos, como muestra la descripción de Autoventa y preventa de LaceUp. Aquí, el flujo principal y el ejemplo de conciliación se centran en las ventas realizadas con inventario del camión.
Un ejemplo práctico de conciliación de inventario de camiones
El siguiente ejemplo es ilustrativo y no representa el resultado de un cliente. Muestra el movimiento de un producto medido en cajas antes de descargar el vehículo. Se incluyen todas las unidades físicas, clasificadas por separado según estén aptas para la venta o dañadas.
Inventario final esperado en camión = inventario inicial + cargas + devoluciones físicas de clientes + transferencias de entrada − entregas − transferencias de salida − retiradas físicas documentadas.
| Movimiento | Cajas | Saldo acumulado |
|---|---|---|
| existencias iniciales | 0 | 0 |
| Cargado desde el almacén | +120 | 120 |
| Entregado a los clientes | -90 | 30 |
| Devoluciones físicas recogidas de los clientes | +5 | 35 |
| Transferido a otro vehículo | −3 | 32 |
| Existencias previstas antes de la descarga. | 32 |
Supongamos que el recuento físico es de 31 cajas. La diferencia es 31 − 32 = −1 caja, por lo que debe investigarse. Si dos de esas 31 cajas están dañadas pero siguen a bordo, el total físico continúa siendo 31: 29 aptas para la venta y dos separadas para inspección. Clasificar las cajas como dañadas no las elimina del inventario del camión.
Cuando se descargue el vehículo, registre el traslado de vuelta al almacén o al lugar de inspección designado. No reste la misma devolución dos veces: una como devolución de cliente y otra como pérdida de existencias estimada. El historial de movimientos debe explicar tanto la ubicación física como el estado de la mercancía.
Excepciones a probar antes del lanzamiento
Cree una demostración basada en transacciones complejas de su propia operación. Una demostración exitosa de un escenario ideal no muestra cómo el sistema gestiona una sincronización interrumpida, una entrega parcial o una devolución sin referencia de factura.
| Escenario de prueba | Lo que el equipo debería demostrar |
|---|---|
| El cliente cambia la cantidad antes de que se finalice la venta. | La factura y el inventario reflejan únicamente los bienes vendidos y entregados. |
| El conductor recoge un producto devuelto de una venta anterior | El producto, su estado, el motivo de devolución y la decisión sobre la nota de crédito quedan registrados y pueden consultarse |
| Las cajas se venden como unidades individuales. | Los movimientos de inventario usan una conversión de unidades coherente |
| El dispositivo pierde la conectividad. | La actividad admitida se guarda y se concilia después de la reconexión. |
| Se vuelve a intentar la transacción. | El sistema receptor evita una transacción comercial duplicada. |
| El sistema ERP rechaza una factura. | El error es visible y tiene un responsable y un proceso de resolución |
| El recuento físico del camión difiere del inventario esperado | Se investiga la variación y se autoriza cualquier ajuste. |
El registro de pedidos y la facturación sin conexión no implican automáticamente que la autorización de pago electrónico funcione sin conexión. Confirme los requisitos del proveedor de pagos por separado. Asimismo, compruebe la actividad simultánea para verificar si varias personas o dispositivos pueden realizar transacciones sobre el mismo inventario.
Cómo medir si el proceso funciona
Mida una línea de base antes de introducir un nuevo flujo de trabajo. Utilice las mismas definiciones y rutas comparables al revisar los resultados.
- Tiempo de liquidación: minutos desde el inicio de la revisión de la ruta hasta su cierre aprobado.
- Variación de inventario: la diferencia entre las unidades contadas y las esperadas, registrada por artículo y unidad de medida.
- Excepciones no resueltas: Aún existen discrepancias pendientes de resolución en la fecha límite acordada.
- Reingreso manual: transacciones que el personal de oficina debe volver a introducir después de la captura en campo.
- Aceptación de la integración: Transacciones elegibles aceptadas por el sistema receptor dentro del plazo de servicio acordado.
Registre el período de observación, el recuento de rutas, la combinación de productos y cualquier cambio en el proceso que pueda explicar un resultado. Evite combinar las variaciones positivas y negativas de los artículos en un solo valor neto que oculte las discrepancias. Realice un seguimiento independiente de la precisión de las cantidades y la conciliación financiera.
Cómo encaja inSitu Sales
inSitu Sales documenta públicamente flujos de Autoventa que conectan el inventario del camión, la facturación móvil, los cobros, las devoluciones y la liquidación de rutas. Las transacciones aplicables se sincronizan mediante las integraciones contables y ERP compatibles. Consulte la página de Autoventa para conocer qué tareas pueden realizarse sin conexión y qué aspectos deben configurarse para los productos con control por lotes.
Utilice una demostración para validar su proceso real de toma de pedidos, carga, devolución y liquidación. Traiga artículos representativos, unidades, precios al cliente, dispositivos y excepciones. Revise la documentación pertinente. opciones de integración y también con Historias de éxito de clientes junto con los requisitos del flujo de trabajo.
¿Quiere evaluar la conexión entre el almacén y la ruta de Autoventa? Contacte a inSitu Sales para revisar una ruta completa: desde la carga inicial hasta el recuento final del camión y la aceptación de la transacción en el sistema administrativo.
Preguntas frecuentes
¿Un sistema ERP reemplaza al software de contabilidad de rutas?
Algunos sistemas ERP incluyen funciones de gestión y liquidación de rutas; otros dependen de aplicaciones conectadas. Evalúe el flujo completo: inventario del vehículo, transacciones móviles, devoluciones, conciliación y tareas que pueden realizarse sin conexión. Lo importante es que cada evento necesario quede registrado y pueda rastrearse hasta la contabilidad.
¿Qué es la liquidación de ruta?
La liquidación de rutas consiste en la revisión del inventario y las transacciones de una ruta en un punto de corte acordado. Compara el inventario previsto con el real, verifica las entregas, las devoluciones, los créditos y los cobros, e identifica las discrepancias que requieren solución. El cierre operativo y la sincronización con el sistema ERP pueden ocurrir en momentos diferentes.
¿Por qué un sistema de gestión de almacenes (WMS) necesita información sobre el inventario de camiones?
La disponibilidad en el almacén por sí sola no muestra qué artículos ya están en tránsito ni cuáles han sido devueltos por los clientes. Las transferencias conectadas permiten al almacén distinguir entre el stock que aún está en ruta y la mercancía recibida físicamente. Esto facilita una reposición, un recuento y una gestión de devoluciones más fiables.
¿Puede funcionar la Autoventa sin conexión a internet?
Las tareas móviles compatibles pueden funcionar sin conexión cuando la aplicación almacena localmente los datos y las transacciones necesarios. Compruebe qué funciones permanecen disponibles, cómo se actualizan el stock y los precios, y qué sucede cuando los dispositivos se vuelven a conectar. Confirme los requisitos de pago electrónico por separado con el proveedor.
¿Qué debo pedirle a un proveedor de software que me haga una demostración?
Solicite una demostración de una ruta completa con sus propios productos y unidades: carga, entrega habitual, rechazo parcial, venta adicional, devolución de una venta anterior, diferencia de inventario y error de integración. Pida que le muestren los registros en cada paso y cómo se resuelven las excepciones.